Aureus Revenue Group попал в поле зрения CFTC из-за предложения «инвестиционный фонд с якобы лицензией CFTC». В официальных материалах фигурирует $666 038,67 реституции по решению против контролирующего лица; суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств. Мы проверили первоисточник, отделили установленное судом от версии обвинения и собрали практический маршрут для тех, кто переводил деньги.
- Проект
- Aureus Revenue Group
- География
- США
- Период
- до 2024
- Масштаб
- $666 038,67 реституции по решению против контролирующего лица; участники товарного пула
- Предложение
- инвестиционный фонд с якобы лицензией CFTC
- Источник
- CFTC, 13.04.2026
- Статус
- решение против контролирующего лица; дело против Aureus продолжается
Как работала схема Aureus Revenue Group — в четырёх шагах
Создать убедительное обещание
Входной продукт звучал понятно и современно: инвестиционный фонд с якобы лицензией CFTC. Риск отодвигался на второй план за счёт слов об алгоритме, эксклюзивном доступе, обеспечении или профессиональной команде.
Заменить проверку доверием
Клиент видел презентацию, менеджера, знакомого-промоутера или цифры в личном кабинете, но не получал независимого подтверждения собственности на актив и движения денег.
Поддерживать картинку результата
Отчёт, баланс или первые выплаты создавали ощущение работающего продукта. Официальный источник фиксирует следующее: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств.
Затруднить возврат
Когда денежный поток и обещания перестают совпадать, появляются задержки, новые условия, переносы или полная остановка. Именно на этой стадии пострадавшие часто сталкиваются ещё и с лжеюристами.
Что подтверждено документами
Опорный документ этого разбора — сообщение CFTC от 13.04.2026. В нём названы проект, процессуальный статус, масштаб и механика. Короткая цитата из оригинала: «fictitious license»
. Цитата дана для сверки формулировки, а не как самостоятельное доказательство вины.
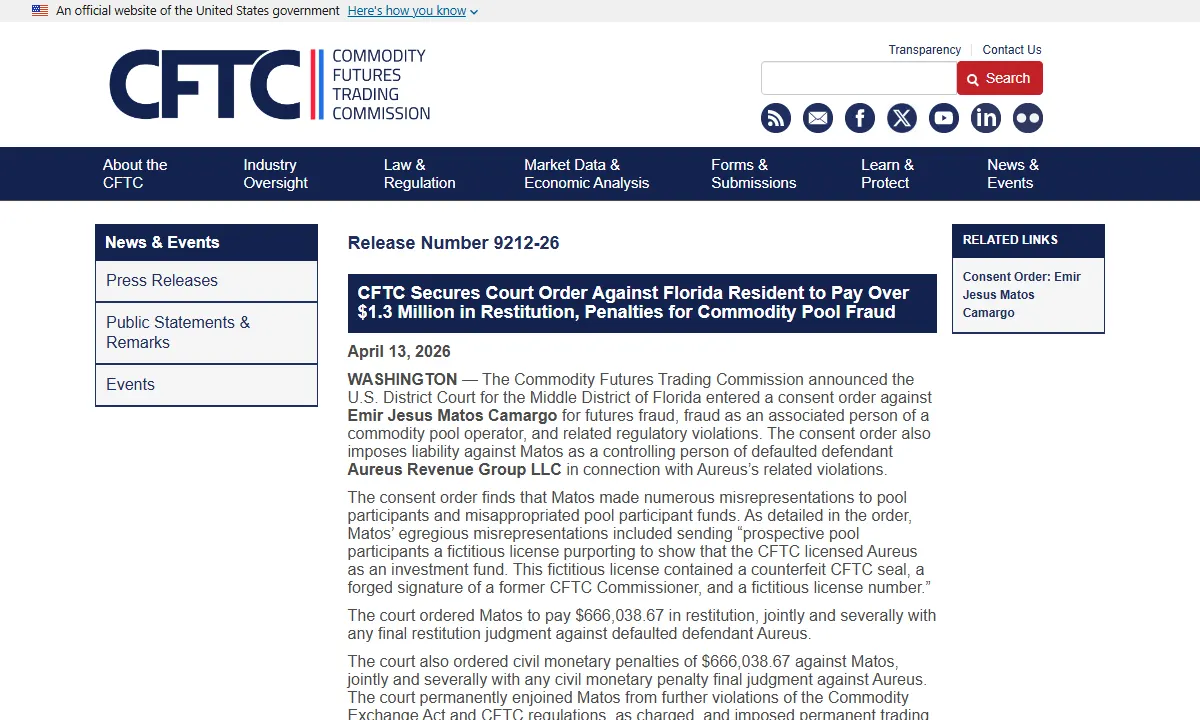
Процессуальный статус неоднороден: Решение против контролирующего лица; дело против Aureus продолжается. Факт признания вины или приговора одному участнику нельзя автоматически переносить на всех остальных, поэтому мы указываем, что установлено судом, а что остаётся позицией обвинения.
| Проверяемый вопрос | Что заявлялось | Что следует из источника |
|---|---|---|
| Откуда доход | инвестиционный фонд с якобы лицензией CFTC | суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств |
| Масштаб | публичная витрина проекта | $666 038,67 реституции по решению против контролирующего лица; участники товарного пула |
| Юридический итог | обычно в рекламе не акцентировался | решение против контролирующего лица; дело против Aureus продолжается |
Редакционный разбор: что здесь было ядром, а что — декорацией
Ядро кейса Aureus Revenue Group — информационное неравенство. Оператор контролировал и получение денег, и картину результата, по которой клиент должен был оценивать успех. Если одна сторона сама рисует отчёт и сама решает, можно ли вывести средства, красивый интерфейс не снижает риск — он скрывает его.
Декорацией служило само предложение: инвестиционный фонд с якобы лицензией CFTC. Такой продукт может существовать законно, но только когда актив можно подтвердить вне презентации продавца, комиссии известны заранее, деньги отделены от счетов оператора, а клиент понимает юрисдикцию и порядок взыскания. В этом деле официальный источник указывает на обратное: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств.
Поэтому главный урок — проверять не обещанную процентную ставку, а цепочку владения. Кто юридически получил перевод? Где хранится актив? Кто подтвердил сделку? Какое событие даёт право на возврат? Что произойдёт при банкротстве посредника? Если ответы ведут обратно к тому же менеджеру и его кабинету, независимой проверки нет.
Рамка расследования: что мы проверяем и чего не утверждаем
Разбор Aureus Revenue Group начинается не с ярлыка, а с проверяемого противоречия. Клиенту предлагали инвестиционный фонд с якобы лицензией CFTC. Официальный материал CFTC описывает масштаб $666 038,67 реституции по решению против контролирующего лица и следующую проблему: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств. Эти три элемента нельзя смешивать. Обещание показывает, какое решение принимал клиент; сумма описывает масштаб дела в формулировке источника; процессуальный документ показывает, какие претензии или выводы существуют на дату проверки. Он не заменяет договор конкретного человека и не доказывает размер его личного требования.
Дата публикации первичного сообщения — 13.04.2026, подтверждаемый статус — решение против контролирующего лица; дело против Aureus продолжается. Все выводы ниже ограничены этой рамкой. Если после указанной даты появился новый приговор, апелляция, банкротное решение или программа компенсации, его нужно проверять отдельно. Мы не используем будущее развитие дела для ретроспективного усиления старого документа.
Экономика обещания: какой вопрос реклама оставляла без ответа
В доверительном управлении и частном фонде проверяются лицензия, полномочия управляющего, сегрегация клиентских денег, независимый учёт, аудит, правила оценки и раскрытие связанных сторон. Репутация основателя и красивые отчёты не заменяют контроль. Клиент должен понимать, на чьём счёте находится актив, может ли управляющий занимать деньги у фонда, кто рассчитывает стоимость портфеля и что произойдёт при конфликте или банкротстве. Чем шире дискреция оператора, тем важнее внешний надзор.
Применительно к Aureus Revenue Group реклама или предложение должны были объяснить не только название продукта, но и путь одного денежного потока. Откуда появляется доход после того, как клиент передал деньги? Кто несёт рыночный риск? Кто владеет активом между покупкой и выводом? Как отделены средства клиента от операционных расходов организатора? Какая независимая сторона подтверждает стоимость? Если все ответы заканчиваются словами менеджера, презентацией или внутренним балансом, круг доказательств замкнут на продавце.
Реконструкция воронки: как человек переходил от интереса к переводу
Первый этап — не платёж, а снижение настороженности. Потенциальному клиенту показывают понятную историю: известный рынок, технологию, социальную миссию, дефицитный актив или профессиональную команду. В кейсе Aureus Revenue Group центральной упаковкой было предложение «инвестиционный фонд с якобы лицензией CFTC». Оно давало готовое объяснение будущей прибыли, но само по себе не подтверждало ни актив, ни сделку, ни право на возврат.
Третий этап — увеличение обязательства. После первого перевода появляются психологические издержки выхода: признать ошибку неприятно, а показанная прибыль подталкивает внести больше. Если вывод небольшой суммы разрешён, он воспринимается как доказательство всей системы, хотя может быть частью привлечения. На четвёртом этапе запрос на крупный вывод сталкивается с задержкой, новым договором, дополнительной проверкой или требованием платежа. Не каждый кейс проходит все стадии, поэтому мы не утверждаем, что именно так общались с каждым клиентом Aureus Revenue Group. Это аналитическая модель для сопоставления со своей перепиской.
Аудит движения денег: как читать официальную формулировку
Фраза источника о том, что суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств, важна не как эмоциональная цитата, а как указатель на проверяемые операции. Её нужно разложить на субъект, действие, сумму, дату и подтверждающий документ. Например, «деньги использовались не по назначению» слишком широко. Для доказательства нужны выписка получателя, перевод связанной стороне, платёж за личный актив, отсутствие заявленной покупки или сопоставление поступлений и выплат.
Показатель $666 038,67 реституции по решению против контролирующего лица также требует осторожности. В разных официальных сообщениях это может быть объём привлечения, стоимость продаж, остаток обязательств, сумма потерь, величина заявленного актива или размер конфискации. Эти категории нельзя складывать и нельзя автоматически делить на число участников. Формулировка «в деле фигурирует» точнее, чем «украдено», если источник не называет показатель доказанным ущербом.
Процессуальный статус без подмены понятий
Статус Aureus Revenue Group смешанный: часть обстоятельств относится к обвинениям, а часть — к признанию вины, приговору или решению в отношении отдельных участников. Здесь особенно опасно переносить итог одного эпизода на всех лиц и компании. В заявлении нужно ссылаться на конкретный документ и конкретного фигуранта. Редакционный вывод строится на совпадении механики с официальным материалом, а не на расширительном толковании чужого приговора.
Тест независимой проверки для Aureus Revenue Group
Для Aureus Revenue Group минимальный вопрос звучит так: какой внешний документ подтверждал «инвестиционный фонд с якобы лицензией CFTC» до перевода? Если такого документа клиент не видел, следует записать, чем его заменили: обещанием менеджера, внутренним отчётом, видео, сертификатом без реестра или ссылкой на общую информацию о рынке. Это помогает понять не только результат, но и механизм принятия решения.
Как интерпретировать масштаб $666 038,67 реституции по решению против контролирующего лица
Поэтому рядом с $666 038,67 реституции по решению против контролирующего лица мы сохраняем контекст источника и аудиторию: участники товарного пула. Не рассчитываем «среднюю потерю» без однородных данных и не обещаем пропорциональную выплату. У разных клиентов были разные договоры, даты, посредники и способы платежа. Одни могут иметь обеспеченное требование, другие — необеспеченное; часть переводов может не входить в период обвинения.
Хронологический аудит: почему последовательность сильнее пересказа
Начальная точка по общему делу Aureus Revenue Group относится к периоду до 2024, а официальное сообщение датировано 13.04.2026. Личная хронология может начинаться раньше или позже. Не подгоняйте её под период ведомства: расхождение само по себе важно. Если перевод сделан после публичного предупреждения, приложите доказательство того, как проект отвечал на него. Если до предупреждения — зафиксируйте, какие сведения были доступны клиенту тогда.
Роли внутри схемы: кого не следует смешивать
По Aureus Revenue Group мы не расширяем список участников за пределы официального источника. Для личного заявления фиксируются только наблюдаемые роли: кто представился, с какого номера писал, какой договор направил, какие реквизиты дал и что обещал. Формулировка «представился менеджером» точнее, чем утверждение о должности без подтверждения. Связь между компаниями подтверждается реестром, общими директорами, договорами, доменами или транзакциями.
Красные флаги по стадиям, а не общим списком
Для предложения Aureus Revenue Group наиболее существенен разрыв между «инвестиционный фонд с якобы лицензией CFTC» и официальным описанием: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств. Именно этот разрыв стоит искать в своих документах. Какие формулировки создавали уверенность? Было ли раскрыто, что деньги могут использоваться иначе? Указан ли получатель в договоре? Совпадало ли юридическое лицо в рекламе, платеже и кабинете?
Пакет заявления: как собрать материалы, чтобы их можно было проверить
В фактической части отделите прямую речь менеджера от собственного вывода. Например: «12 марта представитель написал: “вывод гарантирован” — приложение 7», затем «после запроса на вывод 20 марта мне предложили доплатить — приложение 9». Не пишите «все деньги украдены», если вы можете доказать лишь свой перевод и отказ. Сошлитесь на материал CFTC от 13.04.2026 как на общий контекст и процитируйте не более необходимого.
Сценарии возврата и честная оценка вероятности
Статус Aureus Revenue Group — решение против контролирующего лица; дело против Aureus продолжается — задаёт отправную точку, но не заменяет эту оценку. Признаки более сильной позиции: свежий платёж, точные реквизиты, сохранённая переписка, известный получатель, арестованные активы и действующая процедура требований. Более слабой — наличные без расписки, утраченные ключи, цепочка анонимных обменов, пропущенный срок и отсутствие исполнимого ответчика. Ни один из факторов по отдельности не даёт гарантии.
Как отслеживать дело без зависимости от чатов
Для Aureus Revenue Group текущая контрольная формулировка остаётся такой: решение против контролирующего лица; дело против Aureus продолжается. Следующее обновление страницы должно происходить не из-за новой публикации в СМИ, а при появлении официального документа, который меняет статус, сумму, круг лиц или процедуру для потерпевших.
Что официальный источник не позволяет утверждать
Первичный документ по Aureus Revenue Group силён там, где он называет ведомство, дату, процессуальный шаг, участников и заявленную механику. Но он не отвечает автоматически на все вопросы клиента. Из него нельзя без дополнительного приложения вывести остаток на конкретном счёте, судьбу каждого перевода, размер требования отдельного человека, знание рядового менеджера или вероятность будущей выплаты. Пресс-релиз часто сокращает фактическую базу дела и не заменяет жалобу, обвинительное заключение либо судебный акт.
Поэтому отсутствие детали не заполняется догадкой. Если в сообщении не назван банк, нельзя выбирать его по похожему скриншоту. Если не опубликованы адреса кошельков, нельзя приписывать делу адрес из чужого чата. Если сумма $666 038,67 реституции по решению против контролирующего лица описывает общий масштаб, нельзя называть её доступным компенсационным фондом. Эти ограничения прямо влияют на качество разбора: читатель видит границу между подтверждённым контекстом и вопросами, которые ещё требуют документов.
Матрица «документ — факт — допустимый вывод»
Для материалов Aureus Revenue Group удобно вести матрицу из четырёх колонок. В первой указывается файл или ссылка, во второй — дословно подтверждаемое событие, в третьей — допустимый вывод, в четвёртой — то, чего документ не доказывает. Например, банковская выписка подтверждает перевод определённому получателю, но не доказывает дальнейшее присвоение. Переписка подтверждает обещание представителя, но требует связи этого представителя с компанией. Сообщение CFTC подтверждает содержание официальной позиции, но его сила зависит от статуса дела.
Итоговая оценка редакции
Ключевой риск Aureus Revenue Group виден в несоответствии между продаваемой картиной «инвестиционный фонд с якобы лицензией CFTC» и документированным описанием: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств. Масштаб $666 038,67 реституции по решению против контролирующего лица делает дело значимым, но не освобождает от точности. Для незавершённого процесса мы сохраняем презумпцию невиновности; для приговора или урегулирования не расширяем вывод за пределы текста решения.
Если вы взаимодействовали с Aureus Revenue Group, начните не с поиска обещающего возврат посредника, а с фиксации своего эпизода. Остановите платежи, сохраните доказательства, составьте таблицу, уведомите платёжную организацию и зарегистрируйте заявление. Сверяйте каждое новое предложение с официальным источником. Именно такая последовательность не гарантирует возврат, но сохраняет максимум доступных правовых и технических возможностей.
Хронология и статус на 25.08.2026
- до 2024. Период, который относится к работе предложения или описанным ведомством событиям.
- 13.04.2026. Опубликовано первичное сообщение CFTC: CFTC obtains order in Aureus Revenue Group commodity pool fraud.
- 25.08.2026. Статус, который мы можем подтвердить по указанному документу: решение против контролирующего лица; дело против Aureus продолжается. Более позднее решение нужно проверять в карточке суда или на сайте ведомства.
Частые вопросы
Aureus Revenue Group — это мошенничество?
По официальному источнику статус таков: решение против контролирующего лица; дело против Aureus продолжается. В разборе мы не расширяем выводы за пределы решения и отдельно указываем факты.
Сколько денег связано с делом Aureus Revenue Group?
В официальном сообщении фигурирует ориентир $666 038,67 реституции по решению против контролирующего лица. Это размер привлечения, продаж, потерь или заявленного актива — конкретный смысл указан в карточке фактов; он не равен автоматически подтверждённому ущербу каждого клиента.
На чём строилось предложение Aureus Revenue Group?
Клиенту предлагали инвестиционный фонд с якобы лицензией CFTC. Ключевая проблема по материалам ведомства: суд установил отправку фиктивной лицензии с поддельной печатью, подписью и номером; CFTC также заявила об искажениях и присвоении средств.
Источники
Проверено редакцией 25.08.2026. Первая ссылка — первичный документ, на котором основаны цифры и процессуальный статус.
Следующие материалы серии: EIA All Weather Alpha Fund и Systematic Alpha Management.
Что дальше
Не оставайтесь с этим один на один
Бесплатно разберём вашу ситуацию: какая это схема, куда обращаться и какие сроки нельзя пропустить.